
无产权地下车位-增值税VS土地增值税
在房地产开发实践中,地下车位的产权归属与销售模式一直是税务处理的难点。地下车位通常无法办理独立的产权登记,房地产开发企业往往以【转让永久使用权/出租固定车位/附赠车位】等形式与业主签订合同。这些无产权地下车位在税务处理上,增值税与土地增值税之间存在着显著差异。
1. 无产权地下车位的增值税处理
依据财政部税务总局2026年9号公告的规定,转让建筑物有限产权或者永久使用权的,按照销售不动产缴纳增值税。因此,房地产开发企业转让无产权地下车位永久使用权或有限期使用权的,在增值税上视同销售不动产处理,适用9%税率(一般计税方法)。若企业仅以短期租赁方式出租地下车位(如按月、按年收取租金),则属于不动产经营租赁服务,适用9%税率。
①预缴环节:按房地产项目预售规则执行
根据《增值税预缴税款管理办法》(财政部税务总局公告2026年第14号)第十一条、第十二条规定,房地产开发企业采取预售方式销售自行开发的房地产项目(含地下车位),以当期取得的预收款和3%的预征率计算预缴增值税:应预缴税款 = 当期取得的预收款 ÷(1 + 适用税率或征收率)× 3%。企业应在收到预收款的次月纳税申报期内预缴税款。需要注意的是,即使是转让无产权地下车位的永久使用权,在增值税预缴环节也按此规则处理,预征率为3%。
②纳税申报环节
纳税义务发生后,企业应计算当期应纳税额,凭预缴税款完税凭证抵减已预缴税款。一般计税方法下:销项税额= 含税收入 ÷(1+9%)× 9% - 进项税额(包括取得的地下车位建设成本相应的进项税额)。当期应纳税额 = 销项税额 - 进项税额 - 已预缴税额
2. 地下车位的土地增值税处理
房地产开发企业销售车库、车位、地下储藏间应当区分三种情况:
◎有产权对外销售:收入并入房地产销售收入,相应成本准予扣除并加计扣除。
◎无产权在一定期限内让渡使用权:收入不作为土地增值税清算收入,其相应的成本费用不可以扣除。
◎全体业主共有(公共配套设施):相应的开发成本准予扣除并加计扣除。
◎开发商自留:若无对外销售,相应开发成本不允许扣除,但应在清算分摊扣除成本时,视同可售(未售)部分进行分摊处理。
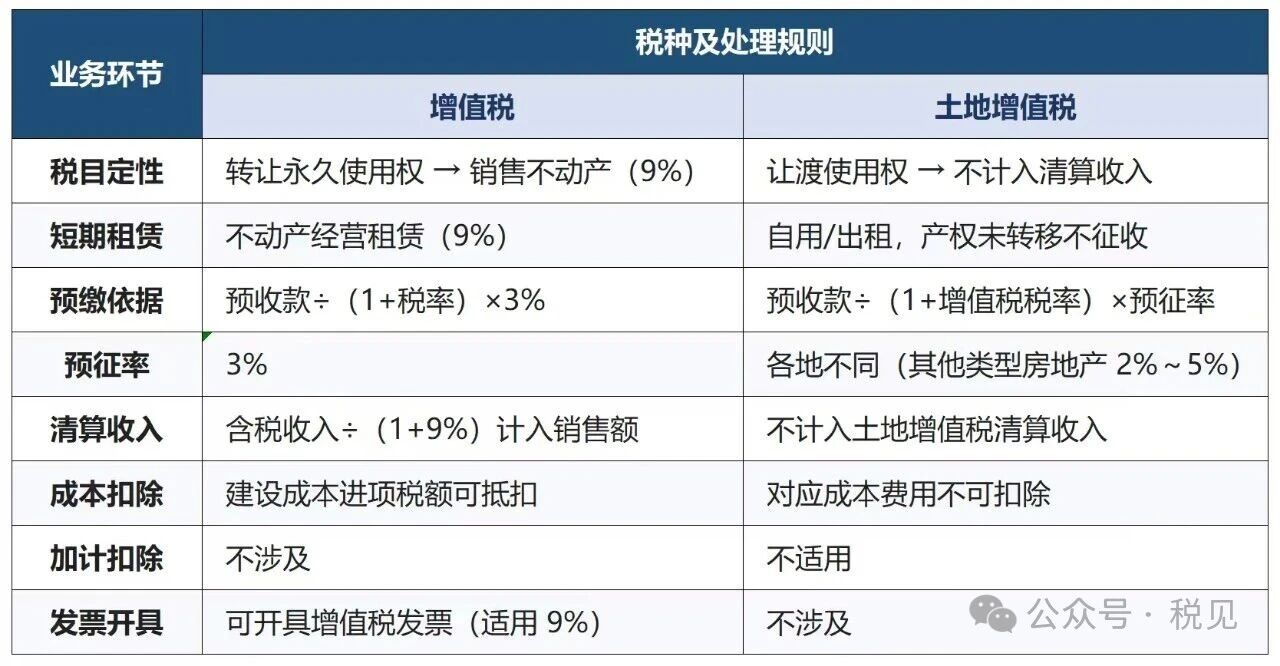
核心差异:在土地增值税清算中,无产权地下车位转让使用权的收入不计入清算收入,对应的成本费用也不允许扣除。这与增值税视同销售不动产的处理存在根本不同。
①预缴环节
国家税务总局关于土地增值税若干征管口径的公告(国家税务总局公告2026年第3号)第二条的规定,房地产开发企业采取预收款方式销售自行开发的房地产项目的,预征土地增值税的计征依据为:预征土地增值税计征依据 = 预收款 ÷(1 + 增值税适用税率或征收率)。各地区的预征率有所不同(通常普通住宅1.5%~3%,非普通住宅2%~4%,其他类型房地产2%~5%),地下车位一般归类为“其他类型房地产”。
值得注意的是,在预缴环节,由于是否属于“无产权转让使用权”的判定往往在清算时才能最终确定,实务中多数地区要求企业在预缴时先按“其他类型房地产”的预征率预缴土地增值税,待清算时再根据产权性质进行调整。具体执行参照当地税务机关规定处理。
②清算环节
在土地增值税清算时,无产权地下车位的处理需要重点关注以下几点:
◎收入处理:不计入清算收入。无产权的车库、车位、地下储藏间在一定期限内让渡使用权的,收入不作为土地增值税清算收入。
◎成本分摊:视同可售部分分摊,但不可扣除。无产权的车库、车位、地下储藏间的建筑面积,无论是否销售,均应确认为不可售建筑面积。但在土地增值税清算分摊扣除成本时,视同可售(未售)部分进行分摊处理。这意味着:在计算可售面积时,无产权车位面积不计入可售面积,但在分摊土地成本、建造成本时,无产权车位面积应参与分摊,分摊到无产权车位的成本最终不得在土地增值税清算中扣除。
◎土地成本分摊的特殊规则
国有土地使用权出让合同注明地下部分不缴纳土地出让金的,土地出让金可直接归集到地上部分,地下部分不参与分摊。
土地出让金包括地下空间有偿使用费的,应在地上和地下部分共同分摊。
未注明但企业能提供证明材料证明地下部分不缴纳土地出让金的,土地出让金可直接归集到地上部分。
增值税与土地增值税差异对照表
3. 案例解析
甲公司为某市房地产开发企业(增值税一般纳税人),开发“花园小区”住宅项目。项目总建筑面积12万平方米(其中地上住宅10万平方米,地下车位2万平方米,无产权)。项目于2024年6月取得预售许可证,2026年8月整体完工交付,现已达到土地增值税清算条件。
地下车位情况: 2万平方米为利用地下基础设施形成的无产权车位,甲公司与业主签订“车位使用权转让协议”,转让期限与住宅土地使用权期限相同(70年),每个车位售价20万元(含税),共销售600个车位,取得含税收入12,000万元。
项目总成本(可售部分):取得土地使用权支付金额10,000万元(土地出让合同未注明地下部分缴纳土地出让金,企业可提供证明),开发成本(不含土地出让金)60,000万元,开发费用(按比例扣除)。
◎增值税处理
①预缴阶段
假设当期收到预收款12,000万元。应预缴增值税 = 12,000 ÷(1 + 9%)× 3% = 330.28万元
②纳税申报阶段
销项税额 = 12,000 ÷(1 + 9%)× 9% = 990.83万元;假设与地下车位建设相关的进项税额为500万元;当期应纳税额 = 990.83 - 500 = 490.83万元;应补缴税款 = 490.83 - 330.28 = 160.55万元
◎土地增值税处理
①预缴阶段
假设按2%预征率预缴其他类型房地产,应预缴土地增值税 = 12,000 ÷(1 + 9%)× 2% = 220.18万元
②清算阶段-无产权车位
收入处理:无产权车位让渡使用权收入12,000万元,不计入土地增值税清算收入。
土地成本:土地出让合同未注明地下部分缴纳土地出让金,企业可提供证明地下部分不缴纳出让金,因此土地出让金10,000万元全部归集到地上住宅,地下部分不参与分摊。
开发成本:建设成本60,000万元,假设地上10万平方米与地下2万平方米按建筑面积分摊:
——单位面积建造成本 = 60,000 ÷ 12 = 5,000元/㎡
——地下车位分摊成本 = 20,000㎡ × 5,000元/㎡ = 10,000万元
——地下车位分摊的10,000万元成本不得在土地增值税清算中扣除。
清算结论: 无产权车位收入12,000万元不计入清算收入,对应的成本10,000万元不得扣除,无产权车位面积2万平方米在分摊成本时视同可售(未售)部分进行了分摊,客观上降低了地上住宅的单位面积成本,从而增加了地上住宅的增值额。
增值税与土地增值税的税负差异分析
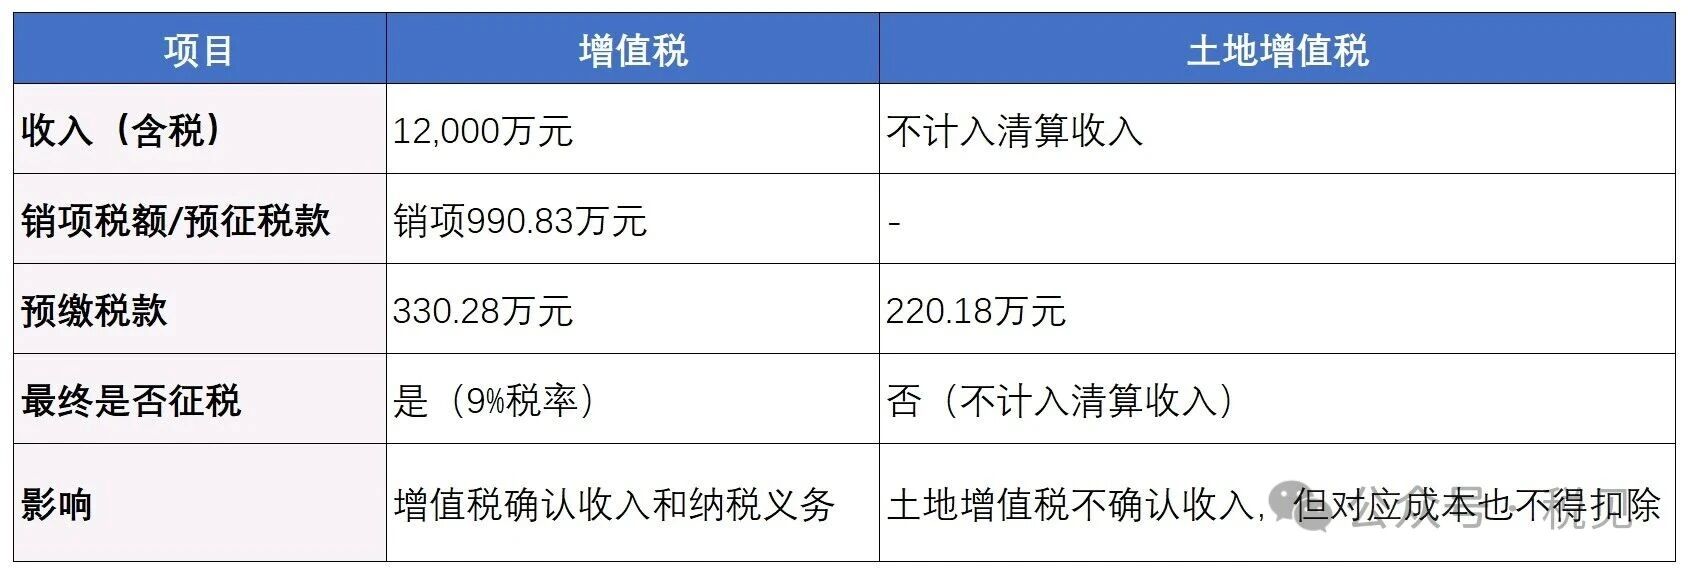
从增值税角度看,无产权地下车位转让永久使用权被认定为销售不动产,需要缴纳增值税,但相应的建设成本进项税额可以抵扣。
从土地增值税角度看,无产权地下车位让渡使用权的收入不计入清算收入,对应的成本费用也不得扣除。但需要特别注意:无产权车位的建筑面积在分摊成本时仍需参与计算,这会提高地上可售产品的单位成本,但由于对应的成本最终不可扣除,反而可能导致地上的增值额增大,间接增加土地增值税税负。
4. 实务建议与风险提示
◎政策差异需提前规划
增值税与土地增值税对无产权地下车位的处理截然不同,企业在项目立项和销售阶段就应进行税务规划。
区分有产权车位与无产权车位,分别建立台账;
对属于人防工程的地下车位,保留好人防部门审批文件;
对公共配套设施性质的车位,争取办理全体业主共有或无偿移交手续。
◎注意地方政策差异
本文引用的政策以国家层面政策为主,部分地区对无产权车位的土地增值税处理有明确规定。企业在实务中应关注项目所在地的具体规定,同一省份不同地市之间也可能存在执行口径差异。
◎妥善合同与发票管理
销售无产权车位时,合同应明确约定使用权转让的年限、性质(永久使用权/有限期使用权);
增值税发票应按规定开具(适用9%税率),避免因发票开具不当导致的税务风险;
保留好土地出让合同及补充协议,明确土地出让金是否包含地下空间使用费。
◎关注最新政策变化
随着增值税法和相关配套文件于2026年正式施行,部分规定较营改增时期有所调整。企业应持续关注财政部、税务总局的最新公告,确保税务处理合规。
综上,无产权地下车位的税务处理涉及增值税与土地增值税两大税种,两者在税目定性、预缴规则、清算处理上存在显著差异。增值税视同销售不动产征税,土地增值税则将其排除在清算收入之外且不允许扣除对应成本。这种“双重不对称”的处理,既增加了企业的税务合规成本,也带来了规划空间。
文章来源:税见