
土增清算:分期开发≠分期清算
一、一个典型的误区
不少房地产开发企业在项目启动之初存在一种设想:将项目分期开发、分期拿证,清算时也能"分期清算",从而把高增值业态单独剥离、拉低整体税负。
这一设想与现行规则并不吻合。土地增值税清算单位的确定,主导权不在企业。主管税务机关有权基于项目审批与规划文件,对分期清算事项作出认定;企业主张的多期,税务机关可以依法认定为一期。
二、清算单位由谁确定:法定规则
(一)全国基准:以审批的房地产开发项目为单位
《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》
(国税发〔2006〕187号)第一条规定:
土地增值税以国家有关部门审批的房地产开发项目为单位进行清算,对于分期开发的项目,以分期项目为单位清算。开发项目中同时包含普通住宅和非普通住宅的,应分别计算增值额。
据此,清算单位的上限是国家有关部门审批的房地产开发项目;分期开发的,下限是分期项目。企业无权以自身账务或销售安排,自行切分清算单位。
(二)同一清算单位内的多业态:强制分别计算
187号文同时要求,同一项目中含普通住宅与非普通住宅的,应分别计算增值额。各地在此基础上细化,形成两分法(普通住宅 / 非普通住宅)或三分法(普通标准住宅 / 非普通住宅 / 其他)。这意味着:即便清算单位被认定为一个,内部不同业态的增值额、增值率、税额仍须分别归集,不能相互抵销。
(三)各地口径:认定依据不一,结论趋同
各地对审批的房地产开发项目的具体指向口径存在差异:全国层面以立项、规划审批为据;部分省份(如四川)明确以《建设工程规划许可证》确认的项目为清算单位。口径虽有差异,但共同结论是——企业不能单方面决定清算单位的拆分边界。
三、为什么分合直接改变税负
土地增值税实行四级超率累进税率:增值额未超过扣除项目金额50%的部分,税率30%;超过50%至100%的部分,40%;超过100%至200%的部分,50%;超过200%的部分,60%。
关键机制在于:清算单位越大,内部不同增值率的业态被平均化;清算单位越小,各业态适用其自身的增值率档位。 企业若想通过拆分降低税负,前提是税务机关认可其分期;若税务机关整体认定,则企业丧失这一选择权。
以下以简化示例说明(单位:万元):
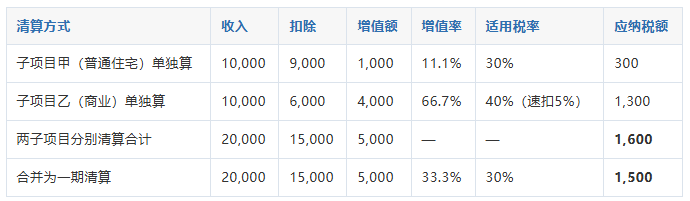
示例显示:当高增值业态(乙)与低增值业态(甲)合并时,平均增值率被拉入低档,合并清算反而较分别清算少缴100万元。反之,若低增值业态单独、高增值业态合并,结果可能相反。拆与合各自的税负方向,取决于税务机关对清算单位的认定结论。
(注:示例为说明机制所用,未考虑加计20%、利息扣除及各地预征等变量,具体项目以实际测算为准。)
四、案例复盘:税务机关如何否定分期
(一)文书事实
国家税务总局合肥市瑶海区税务局就安徽某辉置业有限公司丽水天某苑项目,先后下发两份文书:
· 合瑶税 税通〔2024〕012301号(2024年1月23日):通知该企业丽水天某苑项目已达可清算条件,应自收到通知书之日起90日内办理清算申报。
· 合瑶税 税通〔2024〕012201号(2024年1月22日):就土地增值税分期清算项目认定作出结论——经我局专业审理委员会集体审议,土地增值税应分为一期清算。认定的业态范围涵盖1#—18#住宅楼、两处地下车库、A#/B#商住楼、幼儿园等共计25栋(项)。
(二)认定依据
该分期认定文书列明的依据为《国家税务总局安徽省税务局关于修改〈安徽省土地增值税清算管理办法〉的公告》(国家税务总局安徽省税务局公告2018年第21号)第十条、第十一条及公告解读精神。其中,集体审议机制赋予主管税务机关对分期清算事项的事实裁量权。
(三)企业当时可以做什么
某辉案的意义,不止于税务机关否了分期,更在于揭示企业的时间窗口:
· 立项与规划口径若不一致,后续主张分期将缺乏证据。 若项目在立项、建设用地规划、建设工程规划、施工许可某一环节已被合并审批,企业后续再主张多期,将难以举证。
· 收到认定通知后,救济权有严格时效。 该文书告知的救济路径为:纳税人可依通知办理清算申报,亦可自收到之日起六十日内向国家税务总局合肥市税务局申请行政复议,或依认定性质自收到之日起六个月内向人民法院起诉(文书原文表述为"应依照本通知要求办理税务事项,然后……申请行政复议;或者……起诉",本句为对原文路径的解释性转述,非逐字引用)。逾期视为接受。需注意,若该认定被归入征税行为,则适用复议前置规则,须先经行政复议再提起诉讼;若被归入其他行政行为,则复议与诉讼可选。认定性质的判断,本身即是争议点之一。
· 复议、诉讼原则上不停止原具体行政行为的执行,但符合法定条件的可依法申请停止执行。对清算单位认定的争议,核心审查对象是分期主张的证据基础与程序合法性。
(四)对房企的启示
第一,分期清算是一种需经税务机关认定的事项,而非企业自行选择的权利。企业可以提出分期主张,但最终以税务机关的认定书为准。
第二,认定结论具有可救济性,但救济窗口在收到通知后即开始计算。被动接受与主动行使复核、复议权利,法律后果不同。这也是律师相对税务师、会计师的差异化价值所在——在认定环节即介入证据组织与程序应对,而非等到清算申报被调减后再补救。
五、博弈视角:分与合的均衡点
清算单位的认定,表面是技术规则,实质是企业与税务机关的取向博弈:
· 企业取向:希望将高增值业态(如商业、车位)从低增值业态(如普通住宅)中拆分出来,使各业态适用其自身增值率档位,从而降低整体税负。
· 税务机关取向:倾向于合并清算,以简化征管、并使项目内部增值率平均化,避免纳税人通过人为切分调节税负。
· 均衡点在于分期口径的一致性:若企业在立项、规划、施工、预售各环节的分期口径一致,在认定环节就有更强的举证基础;若各环节口径混乱,主张分期便缺乏证据支撑。
· 合规布局的窗口在立项阶段,不在清算阶段。等到收到《分期清算项目认定》通知再去补分期证据,往往已丧失基础。这不是教企业规避,而是明确:可举证的分期安排,必须在前端留痕。
六、实务建议:前置布局与证据留痕
清算单位的认定虽由税务机关主导,企业并非完全被动。以下事项可在立项与开发阶段前置处理:
· 立项与规划口径核查清单:逐一核对立项批复、建设用地规划许可证、建设工程规划许可证、施工许可证、预售许可证的分期口径是否一致;发现不一致的,记录差异节点,评估对后续分期主张的影响。
· 多业态项目的成本分摊方法应尽早确定并一贯执行。 共同成本的分摊(占地面积法、建筑面积法、直接成本法、预算造价法)一旦选定,应保持各期一致,避免清算时被认定为随意调节。
· 收到《分期清算项目认定》通知后,及时行使救济权。 对认定结论有异议的,应在法定期限内申请复核、行政复议或提起诉讼,逾期将视为接受。
· 清算申报资料应完整、可追溯。 包括立项、用地、开发、销售、融资、税款缴纳等基本情况,以及收入、成本、费用的相关凭证(参见合瑶税 税通〔2024〕012301号附件清单)。
小结
清算单位决定税率档的适用边界与税负基数,"分与合"不是企业单方面可决定的技术处理,而是税务机关基于审批与规划文件作出的认定。企业的理性策略,是在立项阶段即关注清算单位口径、保持各审批环节的一致性、规范成本分摊与资料留痕,并在收到认定通知时及时主张权利。
文章来源:法律V视界