
房屋和车库捆绑销售的情况下,各税种合规处理,风险管控!
房屋和车库捆绑销售涉及增值税、土地增值税、企业所得税、契税、印花税等多个税种,核心风险在于价格拆分不合理被税务机关调整、车库性质认定不清(有产权/无产权、人防车位)、土地增值税清算时车库成本分摊争议。下面按税种和风险管控分述。
一、先定性:车库属于哪种类型
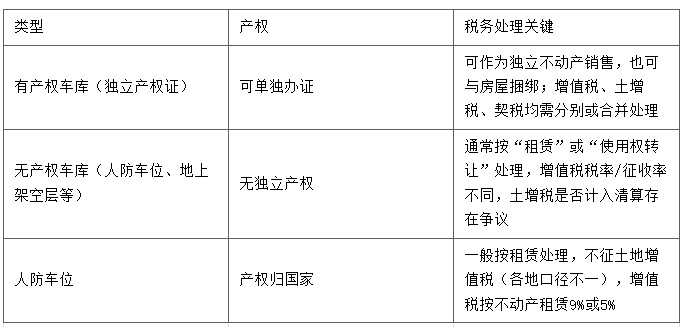
捆绑销售前必须明确车库性质,否则后续税种适用全部错位。
二、各税种合规处理
1. 增值税
(1)有产权车库与房屋捆绑销售
属于销售不动产,一般纳税人适用9%,简易计税5%。
捆绑销售时,若合同分别列明房屋和车库价款,按各自价格计税;若未分别列明,税务机关可能按公允价值比例分摊,或要求按整体销售处理。
关键:分别列明价格需有合理依据(评估价、同期同类成交价),否则可能被认定为“价格明显偏低且无正当理由”而核定。
(2)无产权车库/人防车位
若转让永久使用权,多数地区按“销售不动产”或“不动产租赁”处理,增值税可能适用9%(销售)或9%/5%(租赁,视取得时间)。
若按租赁处理,需注意租赁期限超过20年的部分无效,且增值税按租赁服务计税。
(3)捆绑折扣
若房屋和车库打包价低于分别销售价格之和,属于商业折扣,需在同一张发票上注明折扣金额,否则折扣不得冲减销售额。
2. 土地增值税
有产权车库:若与房屋一并销售,计入房地产转让收入;成本可按规定分摊。若车库单独销售,是否纳入清算单位由各地规定(多数地区要求有产权车库纳入清算)。
无产权车库/人防车位:是否计入土地增值税清算收入,各地口径差异大。部分地区(如按“租赁”处理)不征土增税;部分地区要求将永久使用权转让收入计入清算。必须提前与主管税务机关确认当地口径。
捆绑销售价格拆分:土增税清算时,若房屋与车库分别计价明显偏离公允价值,税务机关可按公允价值调整,影响增值额和税率跳档。
成本分摊:车库成本(土地成本、建安成本)需按可售面积或建筑面积合理分摊,捆绑销售不改变分摊规则,但价格拆分会影响各业态增值率。
3. 企业所得税
收入确认:捆绑销售按公允价值比例将总价分摊至房屋和车库,分别确认收入;若合同明确分别定价且有合理依据,可按合同价。
成本结转:车库成本按已售面积结转,无产权车库若按租赁处理,成本按折旧或摊销分期扣除。
注意收入与成本配比,避免因价格拆分导致某业态毛利率异常被纳税调整。
4. 契税
承受方(购房者)按成交价格缴纳契税,税率3%–5%(各地不同)。
捆绑销售时,契税计税依据为房屋和车库的总成交价(含捆绑价),不能只按房屋价格申报,否则存在少缴契税风险。
若车库无产权(人防车位),是否计入契税计税依据视合同性质:若为租赁,不缴契税;若为使用权转让,部分地区要求并入。
5. 印花税
商品房销售合同按产权转移书据,税率0.05%(万分之五),计税依据为合同所载金额(房屋+车库总价)。
若车库按租赁处理,按财产租赁合同千分之一计税。
捆绑销售合同若分别列明房屋和车库金额,按合计金额计税;未列明按总价计税。
6. 房产税(持有环节,若涉及自持)
若车库自持出租,按租金收入12%或从价计征;捆绑销售后由购买方承担,开发商不再涉及。
三、风险管控要点
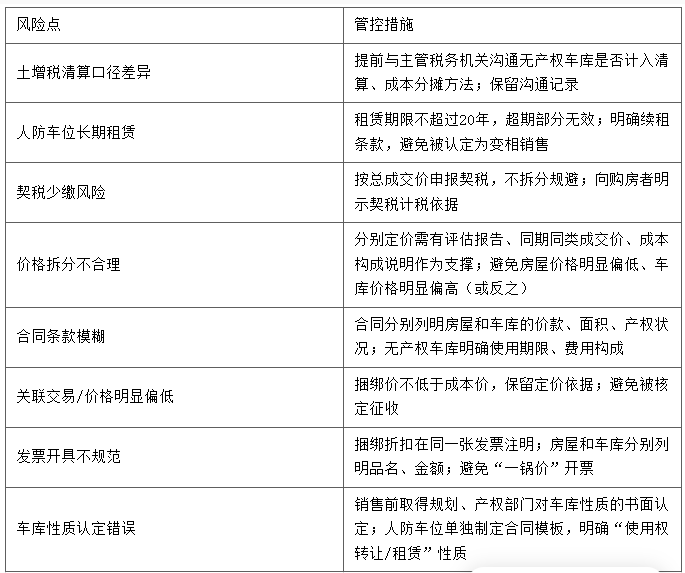
四、建议操作流程
1. 销售前:确认车库产权性质→取得评估价/同期成交价→制定房屋与车库分别定价方案→与主管税务机关沟通土增税、增值税口径。
2. 合同中:分别列明房屋和车库价款、面积、产权状况;捆绑折扣单独注明;无产权车库明确性质和使用期限。
3. 开票时:分别列明品名和金额;折扣在同一发票注明;契税按总价申报。
4. 清算时:按公允价值分摊收入;车库成本按可售面积分摊;保留定价依据和税务沟通记录。
核心原则:捆绑销售不改变各税种的计税规则,价格拆分必须有合理商业依据和证据链,车库性质决定税种适用,土增税和无产权车库是最大争议点,务必提前与主管税务机关确认当地口径。
文章来源:税之光