
买房送车位、低价卖车位,财税踩坑重灾区!
很多房企在销售阶段,都会推出买房赠车位、赠送配套储藏室、配套房等促销活动。这类活动看似是吸引客户的营销手段,背后却藏着不少涉税大坑。不少财务因为分不清“无偿赠送”和“捆绑销售”,要么多交税,要么被税务预警。今天结合政策条文、实务案例、对比表格,把开票、纳税、账务处理一次性讲清楚,房企老板、会计看完就能落地。
实务中,很多人会把“买房赠车位”直接理解成视同销售,其实二者在税法上有着明确边界。买一赠一(捆绑销售)≠无偿赠送,判定的核心,看赠送的前提:是否必须以购房为条件,赠品和主销售品是否为同一笔交易组合。
政策依据:
1. 增值税:《增值税暂行条例实施细则》,无偿赠送货物、不动产需要视同销售;捆绑销售、折扣销售,按折扣后的规则处理。
2. 企业所得税:国税函〔2008〕875号,企业以买一赠一等方式组合销售本企业商品,不属于捐赠,应将总的销售金额按各项商品的公允价值的比例,分摊确认各项的销售收入。
3. 土地增值税:各地口径略有差异,部分地区要求配套车位、储藏室并入清算,需要提前熟悉当地征管要求。
?实务案例:某房企推出活动,购房即赠送产权车位一套,房屋合同总价100万元,商品房公允价值95万,产权车位公允价值5万。
按照875号文规则,总房款100万需要在房屋、车位之间按公允价值分摊:
房屋分摊收入=100×95÷(95+5)=95万元
车位分摊收入=100×5÷(95+5)=5万元
增值税、企业所得税按照分摊后的收入分别确认,不属于无偿赠送,不用单独按车位公允价全额确认视同销售收入。
??高频误区提醒:
误区1:直接全部房款记为房屋销售收入,车位做营业外支出,按8万全额视同销售缴税,造成多缴增值税、企业所得税。
误区2:合同只写房屋价款,不标注配套赠送车位,没有分摊说明,缺少留存资料,税务核查时容易被认定为无偿赠送。
误区3:开票只开房屋,车位不开发票,后期客户办证、契税缴纳、土增清算都会产生风险。
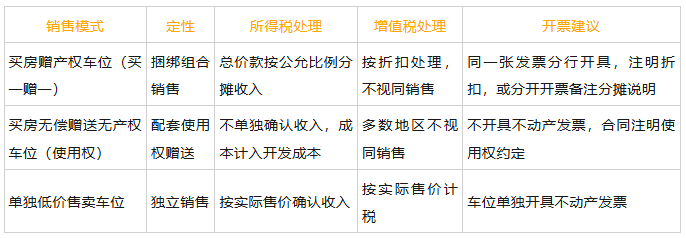
不同促销模式财税对比表
账务处理参考(买一赠一):
借:银行存款 1000000
贷:主营业务收入-商品房 950000
贷:主营业务收入-车位 50000
贷:应交税费-应交增值税(销项税额)
配套建议:营销方案、销售合同里,一定要写明“购房组合优惠,房屋+车位打包总价”,留存活动方案、价格测算表,作为分摊收入的佐证资料。
读者问答
读者光明提问:
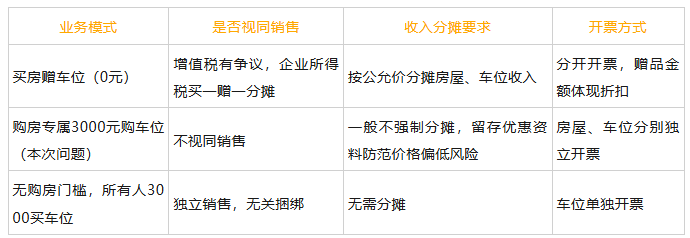
如果购房者可以以3000元价格购买车位(常规车位公允价8万一个),属于捆绑销售吗?是否需要按公允价值分摊收入?应该如何开发票?
答:感谢提问,这个是房企非常高频的疑难场景,和“买房赠车位”有本质区别:
1. 是否属于捆绑销售?
核心看优惠资格:只有购房客户才能享受3000元购车位,不买房不能享受,属于依附购房的捆绑折价销售;如果任何人都可以3000元购买车位,则属于独立销售。
??重点:它不是赠送,客户支付了3000元对价,不触发增值税、企业所得税的视同销售。
2. 要不要按8万公允价值分摊收入?
和“买房赠车位”的分摊规则不一样。该业务是两项不动产销售,合同分别约定房价、车位价款,原则上不需要强制把房屋总房款,在房屋和车位之间按公允价值分摊。
但是风险点:3000元和公允价8万差距巨大,存在价格明显偏低的风险。
?应对方案:留存完整促销文件、内部审批单、活动通知,证明属于阶段性购房专属优惠,具备合理商业理由,降低税务机关核定销售额的风险。
3. 发票怎么开最优?
房屋、车位分开签订合同、分开收款、分开开具不动产销售发票。商品房发票备注房号、地址;车位发票备注车位编号、位置。分开开票,方便客户办理契税、不动产权证,也有利于房企土地增值税清算。
补充对比表格:
文末结语
买房赠车位、优惠价购车位,一字之差,财税处理天差地别。房企财务一定要分清:无偿赠送、组合打包销售、低价专属优惠三种模式,规范合同、发票、账务,做到优惠应享尽享,同时守住涉税合规底线。欢迎大家留言提问,我们持续解答房企财税实操难题,建议转发给同行、公司老板参考。
文章来源:高绍森 森泽财税苑